

2026年上半年,移动机器人行业多家企业集中披露订单数据。据新战略移动机器人产业研究所、CMR 产业联盟基于公开信息梳理统计,极智嘉新签订单达到23.85亿元,海柔创新23.53亿元,兰剑智能14.89亿元,杭叉集团(AGV/AMR业务)新增8.92亿元;与此同时,凯乐士、迦智科技等企业也陆续披露其截至今年6月底的在手订单规模。
相比财报里已落地的收入与利润,订单数据更贴近市场需求的即时反馈。2026 年上半年,移动机器人行业的需求是否仍在向上突破?透过这些订单,我们或许能找到比财报更敏锐的行业景气度“先行指标”。
01 在手订单:最高超40亿元,未来收入能见度正在提升
从目前披露数据来看,部分移动机器人企业已经积累了较大规模的在手订单,行业的订单储备已经呈现出明显的“亿元级”集群效应。
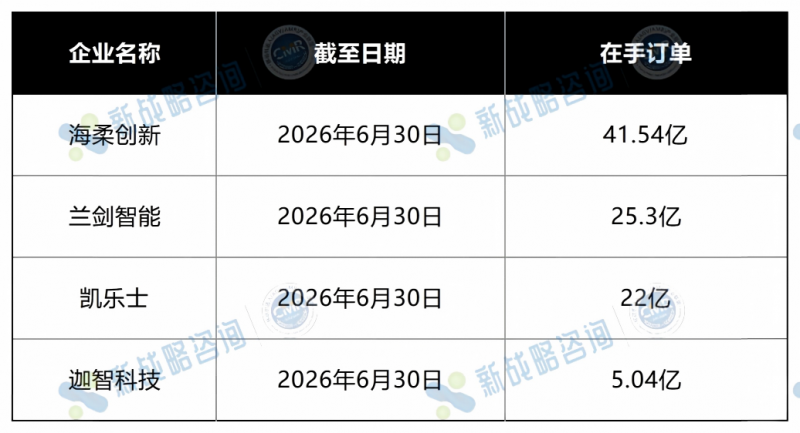
图表:部分移动机器人企业在手订单(来源:企业公开披露及相关财报资料整理)
其中,海柔创新在手订单突破40亿大关,达41.54 亿元;兰剑智能与凯乐士稳立于20 亿级别之上,在手订单分别为25.3 亿元、22 亿元;迦智科技在手订单也达到5.04亿元,行业整体沉淀了可观的订单体量。
而这种体量的订单沉淀,一方面来自下游客户自动化改造需求的持续释放;另一方面也客观反映出移动机器人行业的一个关键特征——随着应用场景深入,项目制交付下订单确认与收入确认之间存在固有时间差。
对以项目交付为主要方式之一的移动机器人企业而言,这种时间差尤为明显。一个大型自动化项目从签约到最终确认收入,通常需要经历方案设计、设备生产、项目实施、系统调试和客户验收等多个环节。换言之,订单是需求已经发生的结果,但收入却要在项目逐步交付后才能体现。这也正是在手订单值得单独观察的原因。
更重要的是,庞大的在手订单并非简单的“下一季度收入预告”,而是一个跨周期的业务储备。
以兰剑智能为例,公司上半年新增订单达14.89亿元,截至今年6月底,在手订单总额已达25.30亿元。对兰剑智能而言,这25.30亿元在手订单正是其跨周期业务储备的具体体现:它未必对应某一季度的收入脉冲,却为后续多个交付周期提供了持续释放的空间。
在这个意义上,高额在手订单构筑了厚实的抗风险底盘,也为企业穿越宏观周期提供了更充足的回旋空间与战略从容。
02 新增订单:今年上半年市场“买单力”如何?
而今年上半年的新增订单则直接折射出了当期市场的买单意愿与商业活力。
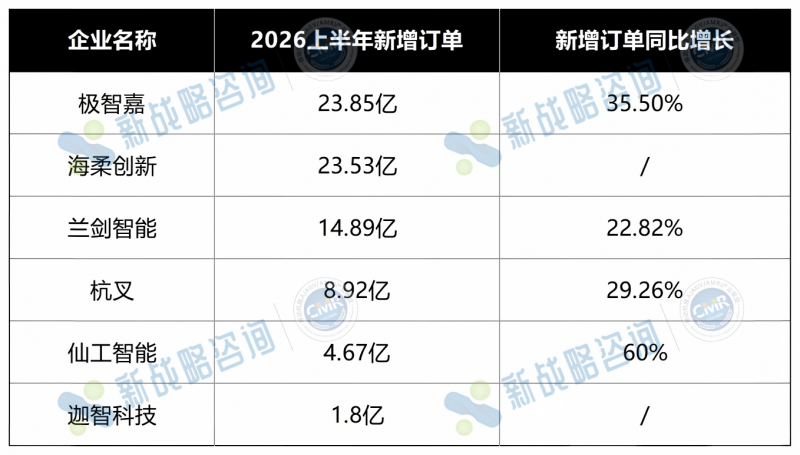
图表:部分移动机器人企业2026上半年新增订单(来源:企业公开披露及相关财报资料整理)
从已披露数据的企业来看,2026年上半年移动机器人订单端依然保持强劲向上动能,且增长并非个别企业的孤例。
极智嘉与海柔创新的新签订单规模双双突破20亿元大关。其中极智嘉上半年新签订单23.85亿元,同比增长35.5%;海柔创新上半年新签订单23.53亿元。兰剑智能上半年新签订单14.89亿元,同比增长22.82%;杭叉集团AGV/AMR业务新增订单8.92亿元,同比增长29.26%;仙工智能、迦智科技新签订单分别为4.67亿元、1.8亿元,仙工智能同比增幅更是超过60%。多家企业实现两位数乃至更高增速,订单端热度可见一斑。
更值得关注的是,部分企业的新增订单规模已经明显跑在当期收入前面。以兰剑智能为例,其上半年新签订单约为同期收入的2.29倍;极智嘉、仙工智能的订单收入比分别达到1.86倍和1.77倍;杭叉集团AGV/AMR业务新增订单也相当于该板块收入的1.12倍。
这种“订单领先收入”的局面,本质上是需求先行、收入后置。这组数据传递出的一个重要信号是,当前移动机器人企业的需求仍在持续蓄水,而收入端尚未完全承接。
从行业景气度来看,新增订单往往比收入更接近当期市场需求,而在手订单则进一步决定未来一段时间的业务可见度。换句话说,新增订单看“水有没有继续流进来”,在手订单看“水库里还有多少水”。两者一前一后,恰好构成移动机器人行业景气度的“先行指标”与“安全垫”。
03 订单正在发生哪些结构性变化?
订单本身只是开拓市场的直接结果,隐藏在订单背后的场景结构与需求变迁,更具产业研究价值。从企业的财报中,我们可以清晰地捕捉到移动机器人企业订单来源的多维扩张。
首先,海外市场正在成为新增订单的重要来源。
从具体企业看,兰剑智能上半年海外收入同比暴增119.75%,落地海外项目总额1.57亿元,业务覆盖西班牙、巴西、韩国、越南等多个国家和地区;仙工智能上半年海外收入达到6580万元,同比增长197.5%,海外新签订单超过1.24亿元,同比增幅超过550%,显示出强劲的海外需求动能。这些数据表明,海外需求不仅带动了当期收入,也在持续转化为新增订单。
也正因如此,对于这些企业而言,海外市场正在从“业务补充”逐渐变成新的订单增量来源。
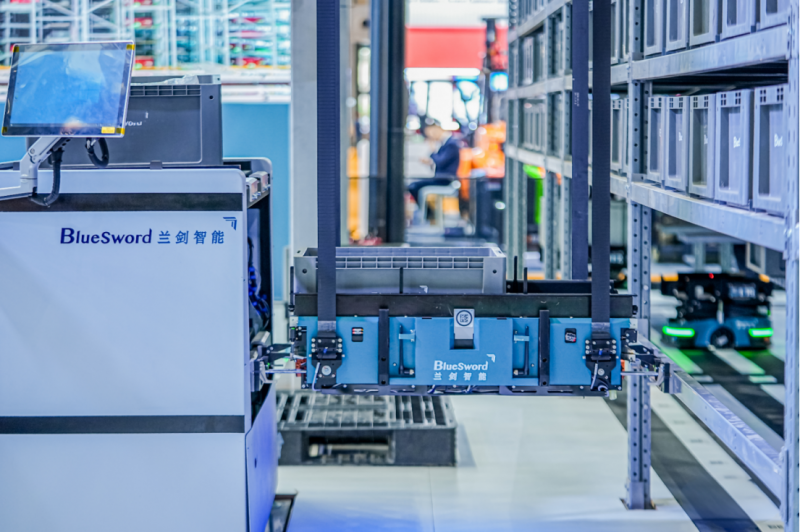
其次,制造业、智能物流等场景仍在持续扩大自动化投入,移动机器人企业的订单来源也正在从单一设备采购,向多场景解决方案、软件系统和持续运营服务延伸。
过去,移动机器人企业更多围绕仓储物流环节展开竞争;而随着客户自动化需求不断深化,机器人应用边界正不断拓展,订单价值也不再局限于单次设备交付。
这一变化首先体现在场景边界的延伸上。以兰剑智能为例,公司上半年业务覆盖大消费与健康医疗、新能源与汽车、高端制造三大领域。在深耕传统仓储自动化场景的基础上,公司正沿着“仓到产”的路径,将机器人能力进一步延伸至流程更复杂、工艺要求更高的生产线边物流环节。这一变化意味着,移动机器人企业竞争的对象正在从单一仓储设备,逐步转向企业内部全流程物流自动化解决方案。对移动机器人企业而言,从仓储环节切入并向生产环节延伸,不仅能够降低客户二次采购成本,也有助于提升单个客户生命周期价值,拓展交叉销售空间。
在场景延伸之外,订单结构的变化还体现在商业模式的升级上。部分企业已开始从硬件交付向软件和服务模式延伸,极智嘉便是代表之一。2026年上半年,极智嘉订阅式服务新签订单达1.56亿元,同比增长超过75%,合作模式正从一次性项目交付转向长期持续运营。从设备采购升级为软件、系统运营等持续性收费,不仅改善订单质量、拉长客户生命周期价值,也是企业跳出纯硬件价格战的核心抓手。
伴随客户自动化水平持续提升,软件系统、数据服务、订阅产品以及常态化运营优化,正在开辟全新的价值增长空间。
从“仓到产”的场景延伸,到软件服务模式的探索,订单结构的变化背后,是移动机器人产业价值链正在持续拓宽。
结语:从“拿单”到“兑现”的下半场
站在2026年中回望,在手订单看确定性,新增订单看景气度,订单结构看增长来源,订单转化看未来兑现。这组浮出水面的庞大订单数据印证了移动机器人产业并没有进入存量博弈的死胡同,其增长逻辑正在发生深刻变化。
但移动机器人这条赛道里,拿到订单从来只是竞赛的起点。随着海量项目跨入实质性的实施周期,下半场市场真正聚焦的,将不再仅仅是谁拿下的单子最大,而是新增订单能否持续增长、在手订单能否按照预期健康释放。对于所有移动机器人玩家而言,如何将手中沉甸甸的“领先变量”高效地转化为真实的收入与利润,才是决定高阶竞速成败的最终赛点。