

这一变化,也让传统半导体分销商开始重新寻找自身在机器人产业链中的位置。作为全球领先的半导体元器件分销商之一,大联大因应市场变化,通过集团整合实现“规模化经营”,持续强化企业财务体质与营运韧性。2026 年起将友尚、品佳并入诠鼎,形成世平与诠鼎“双引擎”格局,旨在整合资源与服务,提升整体配置效率与全球竞争力。
大联大世平集团中国营运区资深副总邵元中表示,在人形机器人从实验室走向产业化的关键拐点,大联大正从传统分销商向“人形机器人产业生态服务商”跃迁。公司以“1+4+2”战略为牵引,构建覆盖脑、关节、传感、能源的全栈技术能力,打造“器件+方案+生态”三位一体的本地化服务体系,推动机器人产业从原型验证走向规模量产。
对于大联大而言,人形机器人带来的并不是简单的新增产品线机会,而是一场围绕供应链价值的重新定义。
人形机器人迈向产业化,大联大押注供应链新机会
人形机器人被视为继智能手机、智能汽车之后的重要新型智能终端,但其商业化路径并不会简单地复制消费电子的发展模式。
大联大世平集团陆商工业行销群总监刘汉认为,未来3—5年,人形机器人不会像智能手机一样快速引爆消费市场,而将更多表现为从B端到C端、多点布局的应用场景,通过硬件“无感”式系统体验覆盖市场。
“行业仍然会经历原型验证、小批量试产、有限规模化三个阶段。”刘汉表示。
在他看来,目前人形机器人的产业机会并不只是集中在整机厂,上游核心零部件和半导体器件同样蕴含巨大价值。随着机器人从实验室环境走向真实场景,关节执行器、灵巧手、端侧算力和感知元器件等环节的重要性正在提升。
这也是大联大布局机器人的核心逻辑。相比直接参与整机竞争,大联大选择围绕机器人核心能力进行底层布局,通过提供器件、方案和供应链能力,成为连接芯片厂商与机器人企业的重要节点。
刘汉介绍,大联大正在通过“1+4+2”战略搭建人形机器人业务体系。其中,“1”代表整体框架,“4”对应机器人四大核心功能模块——脑、关节、传感、能源;“2”则代表技术生态和供应生态。
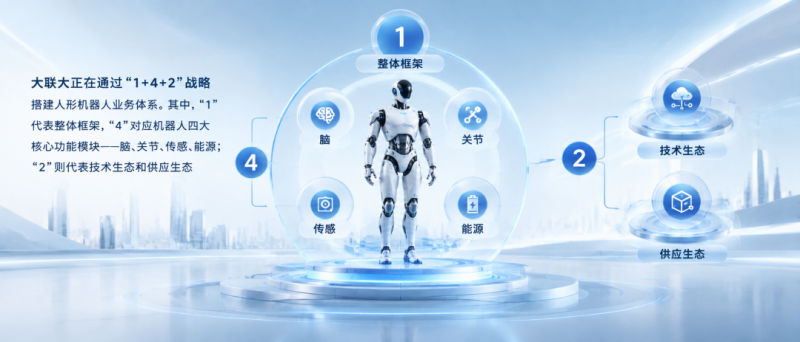
具体来看,“脑”对应计算和AI能力,“关节”负责运动执行,“传感”承担环境感知,“能源”支撑系统运行。通过覆盖这些关键模块,大联大希望从底层器件切入,为机器人企业提供更完整的解决方案。
与此同时,大联大也保持对产业节奏的审慎判断。刘汉表示,机器人产业仍处于快速演进阶段,技术路线变化、量产时间不确定等因素,都要求供应链企业具备更强的灵活性。
基于这一判断,大联大通过内部组织重塑,推进全链路参考方案布局,并同步建设专项FAE团队。同时,公司推动国产与国际双供应链协同,根据客户从研发验证到量产导入的不同阶段,制定分阶段柔性库存策略,以匹配产业发展的不同需求。
从供应芯片到系统方案,大联大重新定义分销商价值
在人形机器人产业链中,半导体分销商正在经历一次角色变化。
传统模式下,分销商通常是在客户完成产品设计后介入,承担芯片供应、样品支持和交付保障等工作。但人形机器人系统复杂度远高于传统电子产品。一台机器人涉及计算、控制、驱动、传感、通信、能源管理等多个环节,客户面对的不再是单一器件选择,而是多类器件之间的系统协同。
这也意味着,未来分销商竞争的核心,不只是拥有多少产品线,而是能否帮助客户降低系统开发难度。
围绕这一变化,大联大诠鼎集团产品行销副执行长室总监曾英平指出,大联大正在推动自身从“元器件供应窗口”向“系统方案协同伙伴”转型。刘汉则进一步将长期目标概括为:是从元器件分销商升级为中国具身智能产业的“子系统方案+量产供应链枢纽”。
这一定位背后,包含两层含义。一方面,大联大需要向上连接芯片原厂,通过联合预研和方案开发,把最新器件能力转化为机器人应用方案;另一方面,也需要向下连接整机厂、零部件企业,理解客户真实需求,并将这些需求反馈给上游。
在这一过程中,大联大的优势不再只是渠道能力,而是连接产业链上下游的综合能力。
大联大中国区总裁沈维中表示,大联大中国区已经成立专属业务团队,整合相关产品线,围绕机器人不同功能模块向客户推广适配方案。同时,公司也计划通过技术研讨会、产业论坛、展会交流等方式,加强与机器人产业伙伴的合作。
押注关节与灵巧手,大联大补齐机器人执行端能力
如果说算力决定机器人“大脑”的智能水平,那么关节和灵巧手则决定机器人能否真正完成复杂任务。围绕执行端这一关键环节,大联大旗下诠鼎集团正在打造机器人执行端系统方案能力,推动自身从元器件分销商向执行端系统方案协同伙伴转型。
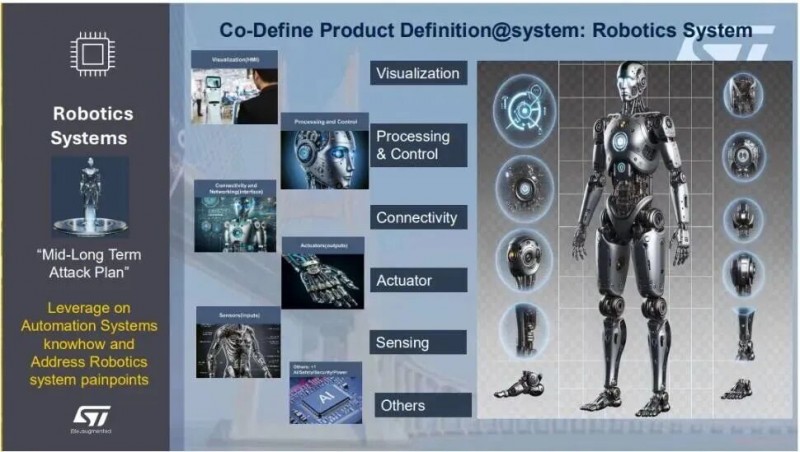
大联大诠鼎携手ST推出的人形机器人系统级技术布局框架 / 图片来源:大联大诠鼎集团
“我们不只是元器件供应窗口,而是深入客户研发前端,围绕关节执行器、灵巧手等核心执行单元,提供器件选型、参考设计、系统验证以及供应链保障的一体化服务。”曾英平表示。
人形机器人横跨计算、控制、驱动、传感、通信与能源管理,行业客户的核心痛点并非缺乏高性能单芯片,而是难以实现各类器件在复杂整机系统中的高效协同、稳定适配与联动工作。
因此,诠鼎集团正依托AE团队以及产学研资源,基于核心原厂器件提前搭建关节和灵巧手参考方案,将MCU、驱动、位置传感、电源保护等模块进行预先整合验证,帮助客户快速开展原型开发。与此同时,FAE团队能力也从单颗器件支持向系统级支持升级,覆盖电机驱动、传感融合、电源联调等环节,帮助客户解决机器人开发过程中常见的兼容性、稳定性问题。
从技术趋势来看,机器人关节与灵巧手正向高自由度、小型化、高集成方向发展。如何在有限空间内部署更多驱动单元,同时控制重量、功耗和发热,正在推动底层半导体器件升级。芯片竞争重心也从“单颗性能”转向集成度、小型封装与多通道协同能力。
曾英平认为,这一趋势将推动四类核心器件持续升级,包含一体化电机驱动芯片、高集成 MCU、微型多通道传感芯片以及高密度电源管理器件。
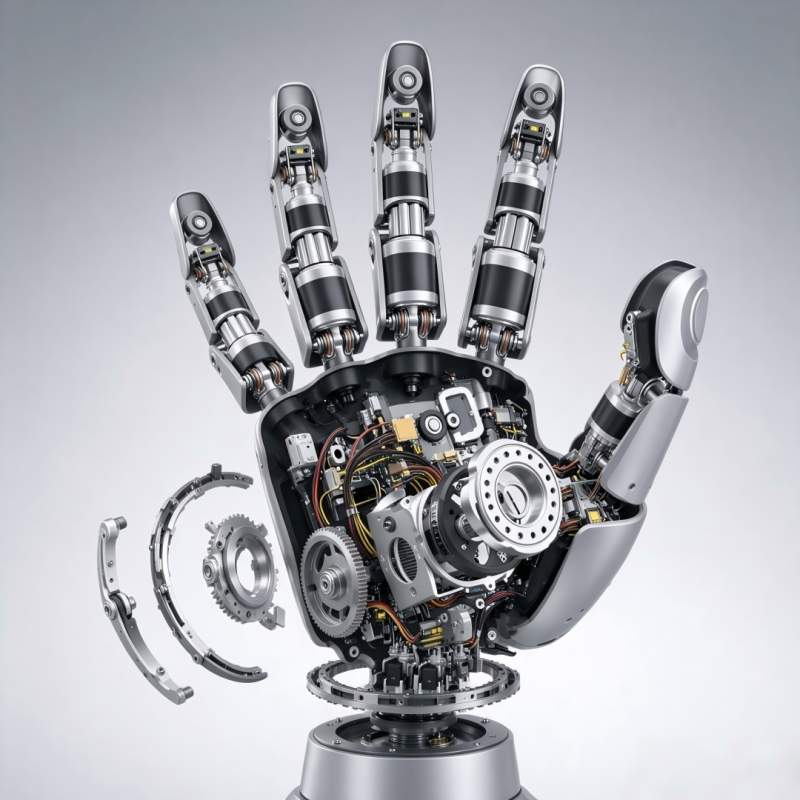
目前,诠鼎集团正在联合Infineon、MPS、ST、onsemi等原厂推进相关方案验证。诠鼎的核心能力正在从理解单颗芯片参数,升级为理解整个系统,通过提前完成器件组合验证,帮助客户减少从零开发的时间成本。
从研发到量产,大联大打造机器人全周期服务能力
对于机器人企业而言,从样机走向量产,真正困难的往往不是制造出一台机器人,而是解决系统稳定性、供应连续性和规模交付问题。因此,大联大正在将服务节点进一步前移。
当前,诠鼎集团已覆盖机器人产品从概念设计到量产爬坡的全过程。简单说,就是把服务从“客户要买器件时才进场”,提前到产品定义之初,贯穿概念、原型、试产到量产爬坡,并整合器件选型、系统技术支持和供应链保障。
概念与方案选型阶段,团队性能、体积、功耗和成本要求,提供器件组合评估与BOM建议;若客户尚无完整硬件方案,可直接采用AE验证过的参考设计;随后进入原型开发与系统验证,FAE介入驱动、传感、电源等模组调试和信号完整性排查;方案冻结后转入批量试产与可靠性验证阶段,团队将协助物料替代评估、供应链风险排查,核对规格、封装、耐温,并提前规划长交期物料;最后,进入早期量产与量产爬坡阶段,交付切换为稳定批量供货,同时做好物料变更管控和原厂技术对接。
“人形机器人时代,分销商之间竞争的不再只是货源,而是系统整合能力。”曾英平表示。这种能力,也成为大联大区别于传统分销商的重要方向。
而随着机器人产业进入规模化阶段,供应链稳定性正成为商业化速度的关键。对企业而言,除了技术突破,关键器件能否持续供应同样重要。
沈维中表示,大联大将通过需求预测、原厂交期管理、前期备料和库存周期管理,提供定制化供应链管理服务,保障稳定供应。
面对全球半导体供应链变化,大联大正推动更灵活的供应体系。沈维中强调,未来需要根据不同国家、不同项目采用弹性供应方式。例如针对不同地区项目,可以采用国际产线和国内产线组合方式,以提升供应链韧性。通过国产与国际双供应链组合,大联大帮助客户降低单一来源风险,并满足从研发样品、小批量到规模量产的不同阶段需求。
与直接参与整机竞争的机器人企业不同,大联大的优势并不在于制造机器人本体,而在于连接芯片、方案、供应链和客户需求,将分散的技术能力转化为可复制、可量产的产业能力。
结语
人形机器人正迈向产业化阶段,竞争已从单一整机能力延伸至产业链协同。大联大通过器件、方案与供应链整合,探索半导体分销商在机器人时代的新价值。随着产业从“做出来”走向“用起来”,系统能力将成为关键支撑。