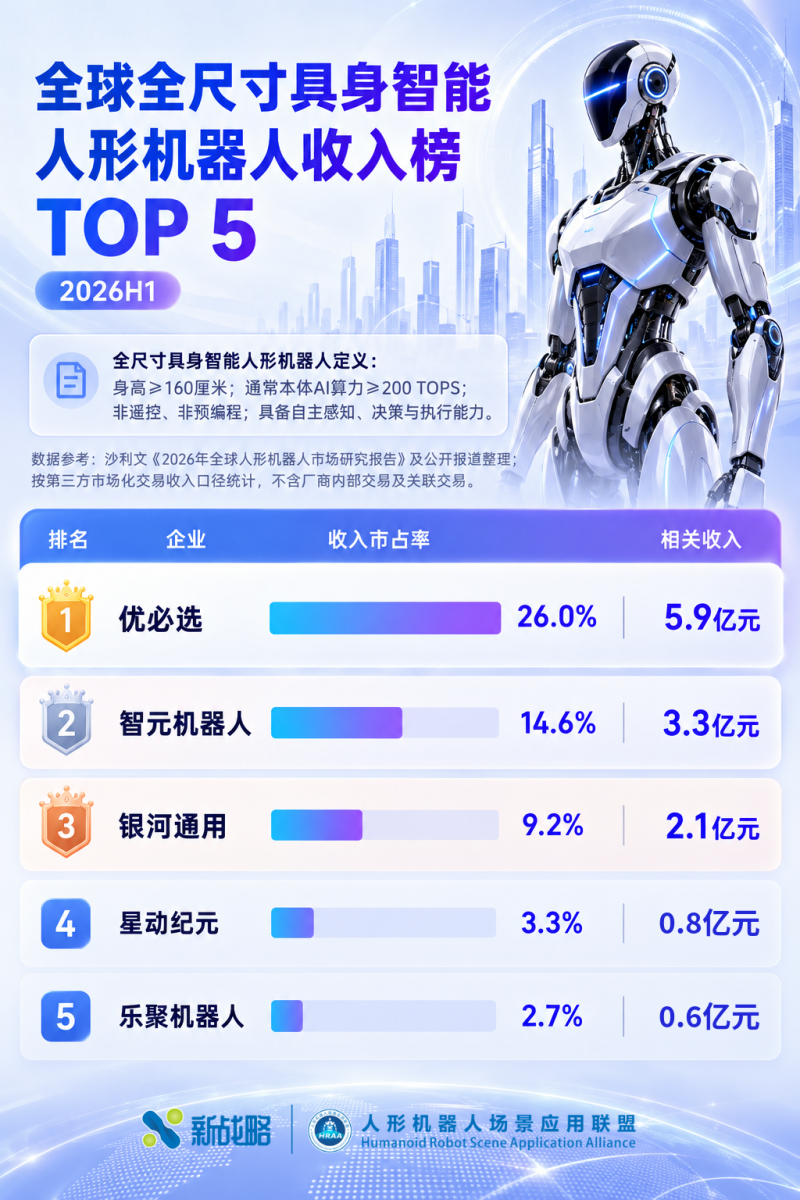
9月28日,弗若斯特沙利文发布《2026全球人形机器人市场研究报告》。数据显示,2026年上半年,全球人形机器人销量达到3.6万台,市场收入5.4亿美元,半年规模已经超过2025年全年。其中,全尺寸具身智能人形机器人销量约5800台,仅占整体销量的16%左右,却贡献了3.24亿美元收入,占全球市场收入的六成。按照沙利文的定义,全尺寸具身智能人形机器人身高不低于160厘米,通常搭载200TOPS以上的本体AI计算平台,具备环境感知、自主决策与任务执行能力,排除单纯遥控及预编程机型。这也意味着,相比此前的整体人形机器人收入榜,这份榜单更聚焦具有较高自主操作能力、能够适应工业及其他复杂场景的全尺寸产品。优必选以5.9亿元收入排名第一,市场份额达到26.0%;智元机器人以3.3亿元、14.6%的份额位居第二;银河通用以2.1亿元、9.2%的份额排名第三。星动纪元和乐聚机器人分别以8000万元、6000万元位居第四、第五。五家企业合计占据全球约55.8%的市场份额,头部集中趋势较为明显。2026年上半年,优必选全尺寸具身智能人形机器人销量921台,智元机器人为996台。尽管智元销量略高,优必选仍以5.9亿元的收入占据第一,收入规模接近智元的1.8倍。银河通用的情况也类似。其上半年全尺寸具身智能人形机器人销量为308台,明显低于前两家,但凭借2.1亿元的收入稳居第三。星动纪元和乐聚机器人同期销量分别为150台、185台,收入规模则为8000万元和6000万元。造成这种差异的原因,与不同企业的产品定位、销售价格、客户结构及解决方案收入有关。不过,由于部分收入包含相关产品及解决方案,不能简单用收入除以销量来计算单台售价。从整个市场来看,全尺寸具身智能人形机器人的商业化正在提速。2025年,这一细分市场全球销量约5300台、收入2.6亿美元;2026年仅上半年,销量便达到5800台、收入3.24亿美元,双双超过去年全年。但销量和收入增长,并不意味着大规模工业应用已经全面成熟。沙利文将人形机器人应用划分为娱乐表演、科研教育、数据采集和生产作业四大场景。其中,生产作业场景虽然增长较快,2026年上半年收入较2025年全年增长65.9%,但行业仍有大量需求来自科研、展示、训练和测试。对于全尺寸具身智能人形机器人而言,未来真正的竞争还将围绕实际作业能力展开。机器人能否稳定运行、完成复杂任务、降低部署成本,并在真实场景中形成可复制的商业模式,决定了企业能否持续扩大收入规模。
【免责声明】所刊原创内容之本文仅代表作者本人观点,与新战略机器人网无关。新战略机器人网站对文中陈述、观点判断保持中立。本网转载自其它媒体的信息,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
【版权声明】凡本网注明“来源:xzl机器人”的所有作品,著作权属于新战略机器人网站所有,未经本站之同意或授权,任何人不得以任何形式重制、转载、散布、引用、变更、播送或出版该内容之全部或局部,亦不得有其他任何违反本站著作权之行为。违反上述声明者,本网将追究其相关法律责任。转载、散布、引用须注明原文来源。